Une vente qui dégage 40 € de marge et se produit après 3 % des clics permet de financer jusqu’à 1,20 € par clic avant d’épuiser cette marge. Ce seuil donne un repère économique pour évaluer une campagne publicitaire, mais il ne constitue pas nécessairement le montant à enchérir.
La rentabilité dépend de deux variables essentielles : ce que rapporte réellement chaque client après les coûts variables et la proportion de visiteurs qui deviennent clients. Leur combinaison permet de fixer un plafond, puis de choisir un objectif plus prudent pour préserver une contribution après publicité.
Ce que représente vraiment un CPC maximal rentable
Dans Google Ads, le montant réellement payé pour un clic peut différer de l’enchère maximale définie. La définition du CPC moyen distingue le coût effectivement facturé, sa moyenne sur plusieurs clics et le montant maximal que l’annonceur accepte d’enchérir.
Le CPC maximal rentable est un autre indicateur : il représente le coût moyen par clic que l’activité peut supporter compte tenu de la contribution économique attendue de ses conversions. Il se calcule indépendamment du fonctionnement des enchères.
CPC maximal = marge contributive par vente × taux de conversion. Le taux doit être exprimé sous forme décimale : 3 % devient 0,03. Le résultat s’exprime en euros par clic.
Il faut ensuite distinguer le seuil d’équilibre publicitaire, où toute la marge disponible sert à payer les clics, du CPC cible, volontairement inférieur pour conserver une contribution destinée aux autres charges et au résultat de l’entreprise. Le calcul suppose des ventes et des clics appartenant à un périmètre comparable.
Quelles données réunir avant de calculer son plafond ?
Le budget disponible pour acheter du trafic ne correspond pas au chiffre d’affaires généré. La marge sur coûts variables expliquée par Bpifrance fournit une base : le chiffre d’affaires diminué des charges variables. En France, une entreprise assujettie à la TVA raisonne généralement en montants hors taxes, en tenant compte de sa situation fiscale.
Pour une boutique en ligne, les coûts variables peuvent comprendre l’achat du produit, les commissions de paiement, les emballages, les frais de livraison supportés par l’entreprise et le coût attendu des retours. Tous les coûts directement liés aux commandes doivent être comptés une seule fois, avant de déterminer la somme disponible pour la publicité.
Les trois données indispensables
- Marge disponible : prix de vente HT diminué des coûts variables hors publicité, en euros par vente.
- Taux de conversion : ventes attribuées aux clics divisées par le nombre de clics correspondant.
- Contribution à conserver : montant souhaité après publicité pour financer les autres charges et contribuer au résultat.
Le taux de conversion se calcule en divisant le nombre de ventes attribuées aux clics par le nombre de clics étudiés, puis en multipliant par 100 pour obtenir un pourcentage. Il faut utiliser la même campagne, des périodes cohérentes et une règle d’attribution stable. Une demande de devis ne doit pas être comptée comme une vente.
Si plusieurs produits présentent des marges différentes, un calcul plus représentatif consiste à additionner les marges contributives des ventes attribuées à la campagne, puis à diviser cette contribution totale par le nombre de clics. Cette méthode évite de supposer que chaque commande rapporte la même somme.
Exemple : de 40 € de marge à 1,20 € par clic
Prenons une boutique fictive vendant un produit 100 € HT. Chaque commande occasionne 60 € de coûts variables hors publicité. La contribution disponible est donc de 40 €. Sur cette campagne hypothétique, 3 % des clics aboutissent à une vente.
| Paramètre | Valeur | Calcul ou signification |
|---|---|---|
| Prix de vente HT | 100 € | Montant hors taxe |
| Coûts variables hors Ads | 60 € | Coûts directs de commande |
| Marge contributive | 40 € | 100 − 60 |
| Taux de conversion | 3 % | 0,03 vente par clic |
| CPC à l’équilibre | 1,20 € | 40 × 0,03 |
| CPC cible | 0,90 € | (40 − 10) × 0,03 |
Avec 1 000 clics, ce scénario produirait en moyenne 30 ventes et 1 200 € de marge avant publicité. Si chaque clic coûte 1,20 €, les dépenses publicitaires atteignent également 1 200 €. La contribution restante est nulle : ce seuil ne permet donc pas à lui seul de financer les charges fixes ni de dégager un bénéfice.
Supposons maintenant que l’entreprise souhaite conserver 10 € par commande après publicité. Elle ne peut consacrer que 30 € de marge à l’acquisition d’une vente. Son CPC cible devient alors 0,90 €. Le coût par acquisition théorique correspondant est de 0,90 / 0,03 = 30 € par commande, laissant 10 € de contribution.
Ces valeurs sont des illustrations arithmétiques et non des performances moyennes du marché. Dans une campagne réelle, le taux de conversion varie et le résultat doit être estimé sur des données suffisamment représentatives.
Pourquoi le taux de conversion change le CPC supportable
Quand une campagne attire des clics mais génère peu de ventes, le problème peut également venir de la page d’arrivée : une offre difficile à comprendre, une information manquante ou un formulaire compliqué peuvent freiner les visiteurs. Dans cette logique, byjordan, agence SEO à Toulouse intervient sur le référencement naturel et la création de sites web, deux domaines utiles pour travailler la pertinence des contenus et la structure des pages. L’effet d’améliorations éventuelles doit ensuite être évalué à partir des conversions réellement observées, sans présumer d’une progression automatique.
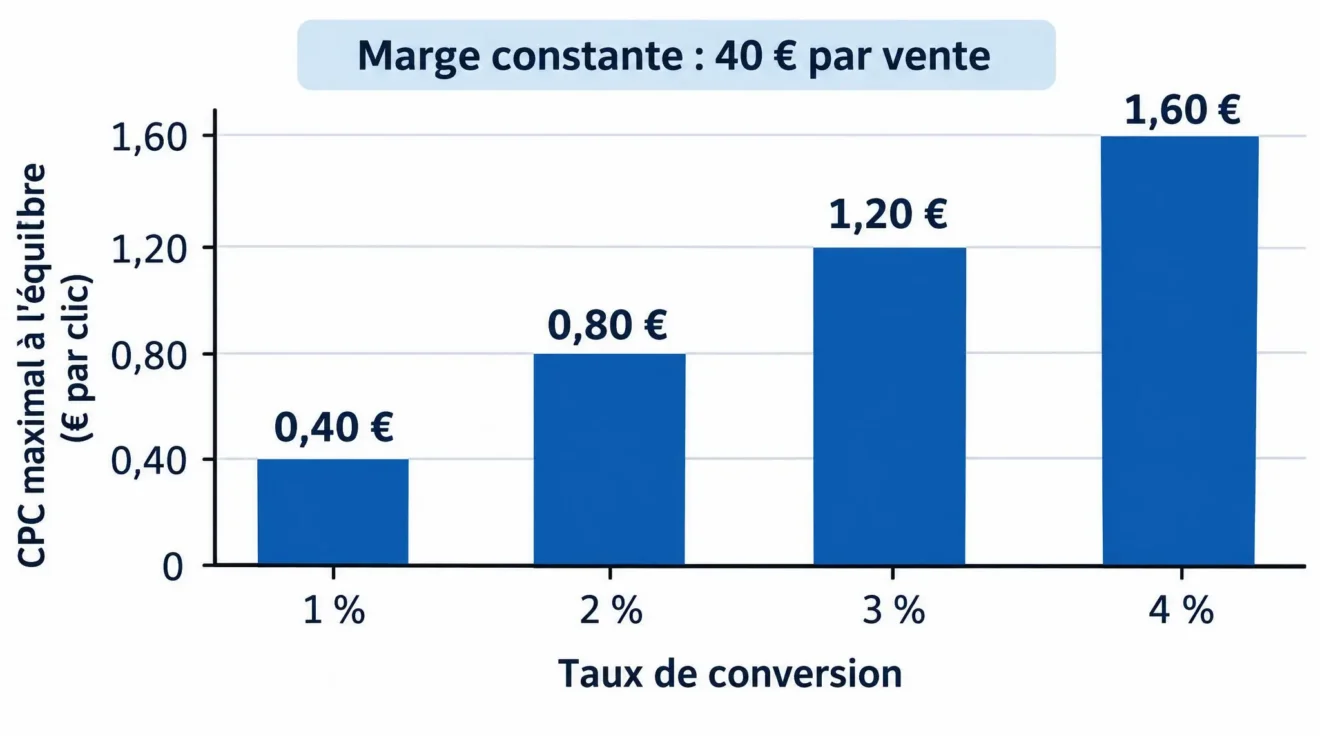
À marge constante, chaque point de pourcentage supplémentaire du taux de conversion augmente la contribution économique attendue par clic. Pour une marge de 40 €, un taux de 1 % correspond à un plafond théorique de 0,40 €, contre 1,60 € avec 4 %. L’écart est important, même si le prix de vente reste inchangé.
Pour agir sur cette variable, il faut examiner la continuité entre la recherche de l’internaute, la promesse de l’annonce et la page affichée. Une offre compréhensible, un parcours sans obstacle superflu et un formulaire adapté à l’action attendue sont des leviers à tester. La cohérence entre ces éléments peut être évaluée en identifiant les abandons et en modifiant des éléments ciblés, sans entreprendre systématiquement une refonte complète.
La comparaison doit rester homogène : une conversion supplémentaire n’améliore le plafond économique que si elle correspond à une vente de valeur comparable, et non à une action secondaire sans contribution commerciale.
Quel CPC maximal lorsqu’une conversion est un prospect ?
Pour une entreprise de services, un formulaire ou un appel constitue souvent une étape intermédiaire. Le visiteur peut demander des renseignements sans acheter immédiatement. Il faut donc distinguer deux transformations : le clic en prospect, puis le prospect en client.
La formule devient CPC maximal = marge par client × taux prospect-client × taux clic-prospect. Elle estime la marge commerciale attendue pour chaque clic, à condition de disposer de taux cohérents et de tenir compte des coûts variables de réalisation de la prestation.
Dans un exemple entièrement hypothétique, une prestation laisse 500 € de marge, 5 % des clics produisent un prospect et 20 % de ces prospects deviennent clients. Un prospect représente alors une contribution attendue de 100 € et le CPC d’équilibre atteint 500 × 0,20 × 0,05 = 5 €. Ce montant ne correspond pas au bénéfice net de l’entreprise.
Le taux global de conversion du clic en client est de 5 % × 20 % = 1 %. À un CPC de 5 €, le coût d’acquisition théorique d’un client est donc de 5 / 0,01 = 500 €, soit exactement la marge disponible avant publicité dans cet exemple d’équilibre. Pour calculer le taux prospect-client, il faut rapprocher les prospects d’une même période d’acquisition et attendre que leur délai habituel de transformation soit écoulé ; les dossiers encore ouverts doivent être suivis séparément.
La qualification commerciale compte autant que le volume de formulaires. Si une campagne augmente les demandes peu pertinentes, son taux de conversion apparent peut progresser alors que l’acquisition de clients rentables stagne. Le coût par acquisition doit être rapproché de la marge réellement dégagée par les contrats obtenus, en tenant compte des délais de vente et des prospects encore en cours de traitement.
Comment utiliser ce plafond pour piloter Google Ads
Un seuil calculé à partir de données incomplètes peut conduire à augmenter des enchères qui ne sont pas réellement rentables. En France, les règles sur les traceurs précisées par la CNIL doivent notamment être prises en compte lorsque le suivi publicitaire repose sur des opérations soumises au consentement. Les méthodes de mesure n’obéissent pas toutes au même régime ; il faut donc connaître leurs conditions et leurs limites avant d’interpréter les conversions enregistrées.
- Comparer les clics et les ventes attribuées sur un périmètre cohérent, avec une fenêtre de conversion adaptée.
- Actualiser les marges après les changements de prix, commissions, frais de livraison ou coûts variables.
- Comparer le CPC moyen réellement observé au CPC cible économique, sans les confondre avec l’enchère maximale.
- Examiner les termes de recherche et vérifier que les conversions correspondent à des prospects ou clients réellement qualifiés.
- Modifier progressivement les paramètres publicitaires, puis suivre le coût par acquisition et la contribution dégagée.
Le plafond obtenu est un instrument de décision, pas une obligation de dépenser jusqu’à cette limite. Une stratégie d’enchères automatisées peut gérer les mises en concurrence selon ses objectifs et les signaux disponibles, tandis que l’entreprise conserve la responsabilité de définir ce qu’une acquisition peut lui coûter. La comparaison doit porter sur des résultats économiques suffisamment représentatifs et pas uniquement sur quelques clics isolés.
Une fois le CPC cible défini, l’étape suivante consiste à repérer les recherches qui absorbent une partie du budget sans produire de ventes ou de prospects qualifiés. Examiner les termes effectivement déclenchés, les exclusions et la cohérence des pages d’arrivée aide à éviter les clics inutiles avant toute augmentation des dépenses. Le seuil calculé devient ainsi un repère de pilotage associé à des décisions concrètes plutôt qu’un simple montant d’enchère.